“测试利率”降了!新西兰买房贷款可能一下子多贷十几万!
作者: 小宇信贷
- 您买房能提供多少首付款,包括:现金、现有房产上所累积的equity(净值)
- 您的收入
“测试利率”降了!新西兰买房贷款可能一下子多贷十几万!
如果您在观看完之后有疑问,或是想得到一对一的专业帮助,欢迎联系小宇,微信 XY_PAL 电话 09 930 8999 视频时间轴 1. 什么是房屋贷款“测试利率”? – 02:28 2. 测试利率的下调,对您的贷款能力有什么影响? – 03:42 3. 除了房贷测试利率,还有什么因素会影响收入方面的贷款能力? – 09:10 4. 2020下半年,新西兰房屋贷款真的变严格了吗?- 11:10 5. 房贷测试利率下调了,我该怎么做?- 12:45 6. 大揭秘:新西兰各大银行的房屋贷款测试利息(2020年7月)- 15:081. 什么是房屋贷款“测试利率”?
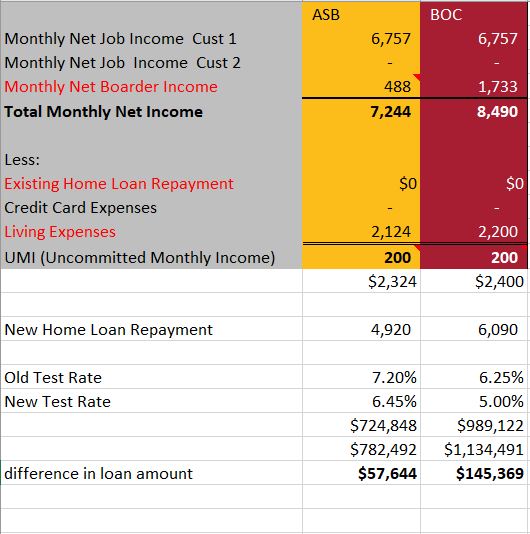
新西兰银行在评估贷款人的还贷能力时,通常使用“测试利率”来计算。“测试利率”通常高于实际利率,只有贷款人通过利率测试后才能被银行认为是还得了贷款的客户。 这就是为什么有时一些客人存在误解,按照现在(2020年7月)最低一年2.55%的贷款利率来算,银行却不批我的贷款,因为银行用的贷款测试利息一直在6%到7%之间。 目前,已有两大新西兰银行下调了贷款的测试利息:- 中国银行(新西兰)已将测试利率由原先的6.25%下降至5.0%;
- ASB的贷款测试利率由7.2%降至6.45%
2. 测试利率的下调,对您的贷款能力有什么影响?
为了让大家更直观的了解,以下将运用一个案例分析: Tony夫妇,有两个孩子(分别为两岁和四岁),太太为全职主妇,Tony在外工作,年收入为11万5。 Tony夫妇目前是租房住,每周房租花费七百多。最近计划在新西兰购买第一套自住房,目标为130万到140万之间,已有20%的买房贷款首付。 那么,房贷测试利率的下调,对他们有什么影响?(1)在ASB眼中,Tony买房贷款能贷多少钱?比原先多贷了多少?
收入部分:
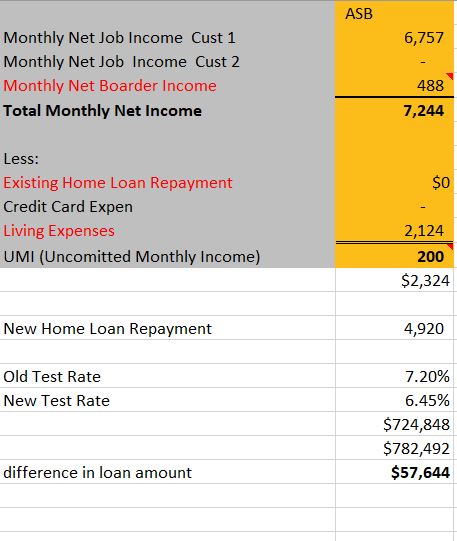
Monthly Net Job Income (每月净收入):Tony的税后收入为每月$6757 Monthly Net Boarder Income (每月租房净收入):他们准备购买的房子为五房,为了减少还房贷的压力,计划将其中的两间房出租。但是由于当ASB计算贷款能力时,只考虑一位房客的收入,并且还只算上其中的75%,所以为$488每月 Total Monthly Net Income (每月总净收入):$6757 +$488 = $7,244开支部分:
Tony目前没有背负任何房贷(Existing Home Loan Repayment),也没有信用卡的开支(credit card expense) Living Expenses (生活开支):ASB根据Tony的收入和家庭结构,结算出他们一家的生活开销为最低每月$2124 UMI (Uncommitted Monthly Income): 每月除去还房贷和生活开支,还应留有一部分剩余的、可任意支配的资金。在ASB眼中,为$200每月 每月总开支:$2124 + $200 = $2324 所以,结合每月的开支和收入来看,在ASB眼中,Tony每月可用于还房贷的资金(New Home Loan Repayment)为: $7,244- $2324 = $4920 由于ASB的房贷测试利率由原先的7.2%降至6.45% —— Tony的贷款能力由原先的$724,848上升到$782,492,买房贷款的预算一下子增加了$57,644(2)在中国银行(BOC)眼中,Tony买房贷款能贷多少钱?比原先多贷了多少?
3. 除了房贷测试利率,还有什么因素会影响收入方面的贷款能力?
在本文开头提及到,在新西兰买房贷款,您能贷出多少钱主要由您的买房首付和收入所决定。 除了测试利率以外,当银行计算您能贷出多少钱时,还有以下几点会主要影响您收入方面的贷款能力:(1)现有贷款还款
当银行评估您现有贷款的还款数额时,并不会采用您实际的还款数额,而是会根据测算利率,或是根据目前现有贷款的各个信息(比如:还剩多少年还完,现有利率等因素)来调整,从而计算出现有贷款的还款额。 尤其当你的贷款处于“只还利息”,或贷款数额较多时,不同银行最终计算出的结果也许会相差多达几十万。(2)生活开支
新西兰银行通常更加您的家庭结构和收入来计算出您每月的必要生活开支。部分银行认为,您的收入越高,每月的生活开销也就越多。(3)房客收入
当计算房屋的房客收入时,不同银行之间的计算结果也非常悬殊。例如,有些银行只接受一位房客的收入,并且限制在$150以内;而有些银行既不限制有多少位房客的收入,也不限制每位房客的租金收入4. 2020下半年,新西兰房屋贷款真的变严格了吗?
小宇预测: (1)更多的新西兰银行有可能会下调用于评估房屋贷款的测试利率,这意味着,如果您的收入不错,您的贷款能力会越来越大,能比过去贷出更多钱 (2)新西兰银行会更加严格的审核房屋贷款的申请。例如:- 如果在申请贷款时,你的工作刚入职不到三个月,有些银行会认为新工作还不够稳定,需要等到工作满半年时才能申请;
- 对于自雇人士,由于现在到解封才两个月,有些银行仍然认为你的公司不够稳定;
- 受到后疫情时代租房市场的波动影响,银行会更加严格评估您的租客收入
5. 房贷测试利率下调了,我该怎么做?
尽早联系一位有经验且负责的贷款经纪——尽早与您的贷款经纪协商,并且做好贷款买房的准备工作。因为当您的贷款经纪为您制定最优的贷款计划时,是需要许多前期准备工作的。例如:- 您现有的贷款结构是否是最佳的?
- 如果现有的房贷利息高,是否考虑打破现有贷款,重新固定上更低的贷款利率,即使break fee可能会比较高,但这样能帮助到您之后买房贷款贷出更多;
- 把equity较多的房产转移到能贷出更多钱的银行,确保买下一套房产时能有足够的购房首付
6. 大揭秘:新西兰各大银行的房屋贷款测试利息(2020年7月)
ANZ 6.65% ASB 6.45% BNZ 6.75% Westpac 7.25% 中国银行 5.0%点击这里联系小宇信贷
也可长按扫描下方二维码联系我们