

 自从新西兰疫情防控下降至二级以来,无论是首次购房者,还是房产投资者,都想要重新进入新西兰的房地产市场中,许多客人纷纷咨询申请买房贷款的预批。
在向银行申请贷款预批前,应合理做出规划。不仅要计划好这次要做什么,还要结合自身的情况对未来几年提早做出计划,比如再买房,卖房,还是换房。
在今天的视频里,小宇给大家分享一个案例。客人由于没有合理的配置贷款结构,导致当他出售投资房后,售房所得全都被银行收走。而他原本计划的是,用卖房的钱还完贷款后再去买一个生意,但没意料到会一分钱也留不下,现在只能再重新向银行申请贷款来买生意,还遭遇到重重阻碍,这到底是怎么回事呢?
房子全都抵押给同一银行
视频时间轴 1. 如果客人当初把所有房产的贷款分散在不同的银行,本可以完全掌握售房所得收益,不用贷款就能买到生意 – 01:58 2. 客人所有贷款全都放在同一银行,导致售房所得的收益全数上缴,不得不申请生意贷款 – 06:251. 如果客人当初把所有房产的贷款分散在不同的银行,本可以完全掌握售房所得收益,不用贷款就能买到生意
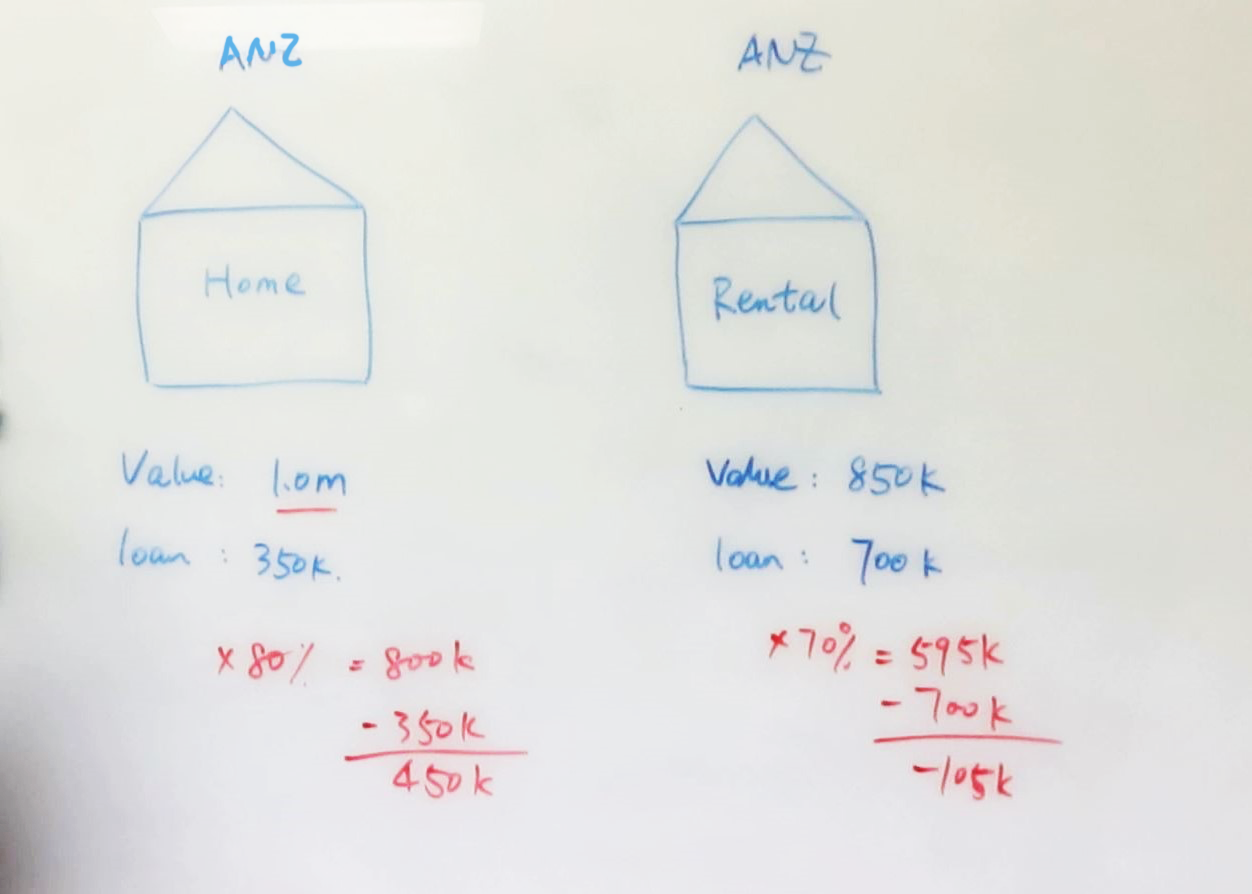
这位夫妻客人,双方均为PAYE,有稳定的收入。 一年前,他们曾向我们咨询,当时他们分别有一套自住房和投资房,计划再购买一套投资房:| 市场价值 | 贷款数额 | 贷款所在银行 | |
| 自住房 | 100万 | 35万 | ANZ |
| 投资房 | 85万 | 70万 | ANZ |
2. 客人所有贷款全都放在同一银行,导致售房所得的收益全数上缴,不得不申请生意贷款
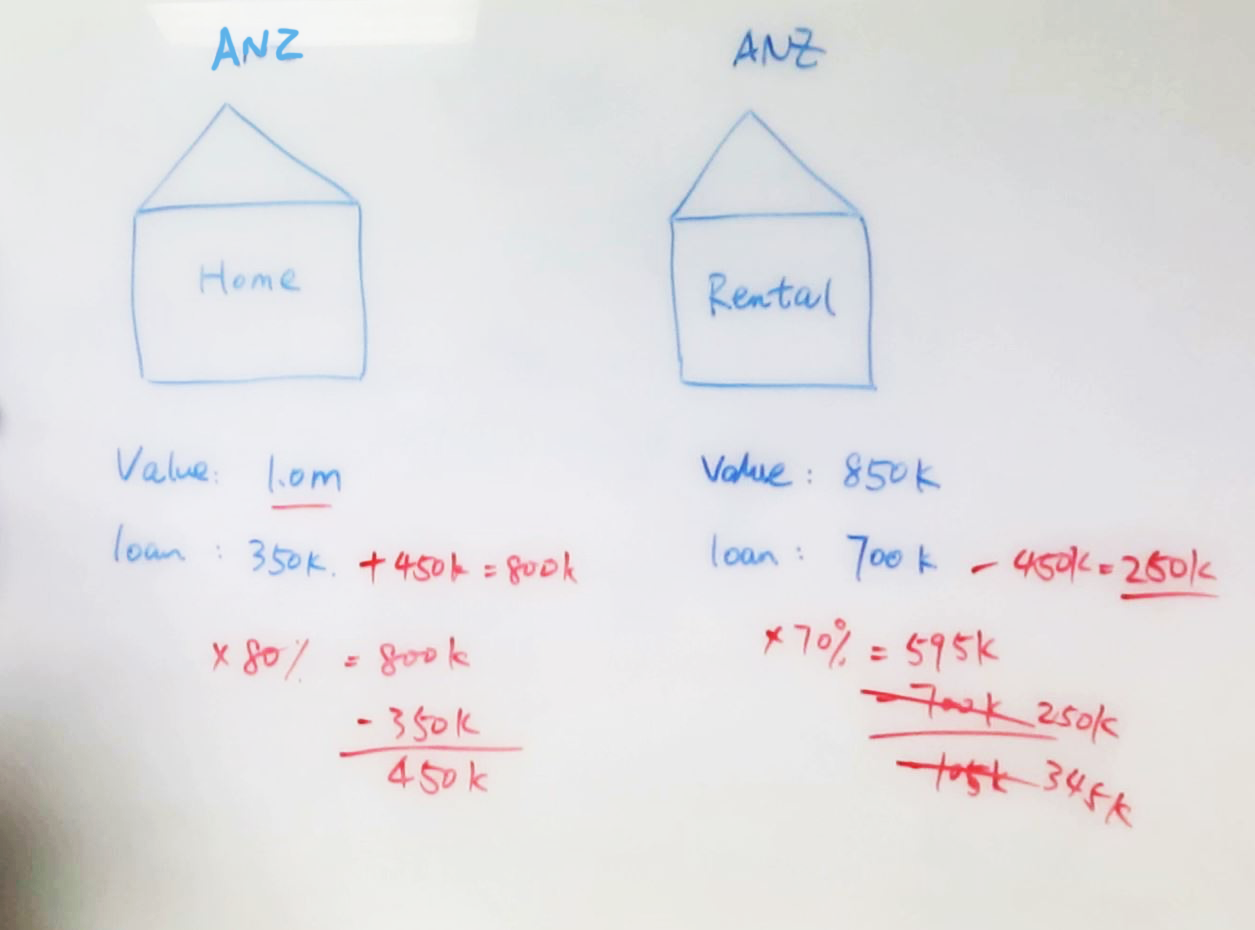
但很可惜,这位客人当时没有采纳我们的建议。 今年年初时,先生不幸失业,太太的收入也减少了很多。他们就想到了不如把投资房卖了,然后再用卖房的钱去买个生意。但万万没想到在房产交割时,ANZ要求他们把卖房所得全部还给ANZ。这是因为: 当银行控制着您多个房产抵押时,如果您想要售卖其中的一个房产,是由银行来决定您售房所得的收益有多少用来还掉现有贷款,有多少您可以自己留有支配。银行会根据您剩下所有抵押房产的净值,还有您家庭目前的总收入,来重新审核您的贷款能力,而并不是当时这个房产贷了多少就换多少 虽然客人的equity足够,但双方总体的收入急剧下降。在银行眼中,夫妻二人的贷款能力只剩20多万,所以卖房所得的钱不得不全数上缴。 虽然客人没有从卖房中拿到钱,但如果有不错的生意,可以考虑用自住房作为抵押。因为他们最多可以利用起80万的equity,而现在自住房上只留了20几万的贷款,所以理论上有可能能贷50多万来买生意。 但银行会按照生意贷款的流程和标准来进行严格的审查,比如:生意的财报、租约合同、生意的计划书、你个人的经验等等因素。再加上新冠疫情促使了银行对于某些行业的生意(如咖啡店)较为敏感,这种种原因导致这位客人迟迟没有买到合适的生意。 但如果这位客人当初能采纳我们的建议,把投资房转去其他银行,并且投资房上只保留25万的贷款。当他们出售这套投资房后,就能够拿到60万的售房所得(85万减去25万),这笔60万现金的主动权会完全掌握在客人手里。 现在大家应该能更加深刻体会到了贷款结构的重要性了吧。客人也没想到自己有天会失业,如果你有两个以上的房子,尽量把贷款分散在不同的银行。希望这个案例能给大家带来一些启发,千万要将目光放长远,并且结合自身的情况,提早对未来做出规划。 声明:本文中的内容仅供一般情况之用。任何信息,意见,观点和建议,没有考虑个人的特定财务状况或目标,因此,不构成个性化的财务建议。因此,我们建议您在采取任何行动之前向您的贷款顾问寻求建议。点击这里联系小宇信贷
也可长按扫描下方二维码联系我们 其他博客推荐
新西兰的中小公司该去哪为现有生意贷款?
多个房产抵押给同一家银行,有什么风险?
在新西兰买生意贷款,没有房产抵押怎么办?
