 有位客人在找到我们之前,在新西兰购买了首套自住房,当时房价为62万,贷款了57.6万。
由于是92%的高贷款比例(LVR),选择不多,最后在BNZ银行贷到了款。大半年后,当需要重新固定房贷利率时,客人找到我们,看看是否能固定上更低的贷款利息。
小宇信贷分析了这位客人的情况后,不仅为他重新固定上了更低的房贷利率(由5.69%降至3.39%),这样他在未来的二三十年中能节省近30万的贷款利息,并且从银行拿到了5000纽币的cash back(现金返还)。
在今天的小宇频道里,小宇将以这位客人为例来说明,虽然固定上更低的房贷利率可以帮助你节省房贷利息,但是只有优化的贷款结构才能从长远上为你节省更多。
在新西兰节省近30万的房屋贷款利息?
视频时间轴 1. 不再是高比例房贷,贷款利率降低了,贷款总利息因此减少30万– 01:55 2. 减少personal loan(个人贷款)的利率,同时优化贷款结构,贷款总利息也因此减少5千多 — 05:40不再是高比例房贷,贷款利率降低了,贷款总利息因此减少30万
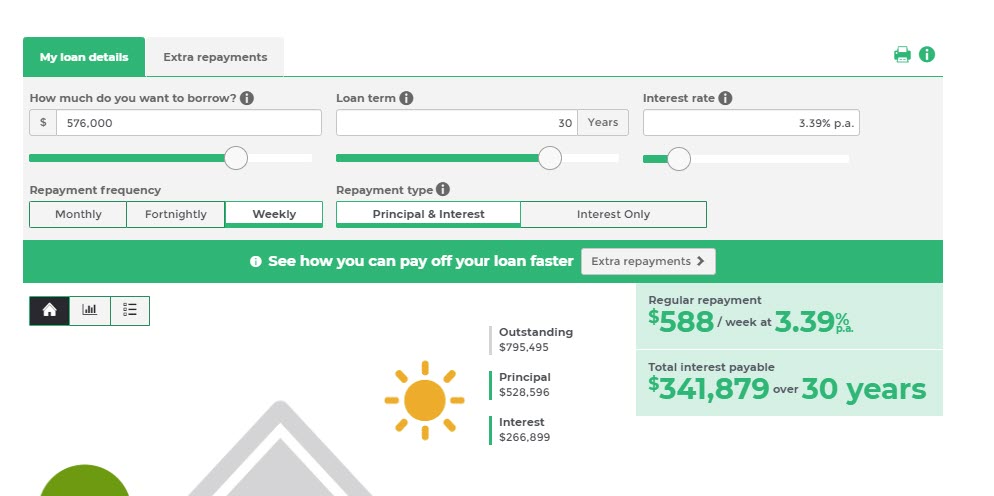
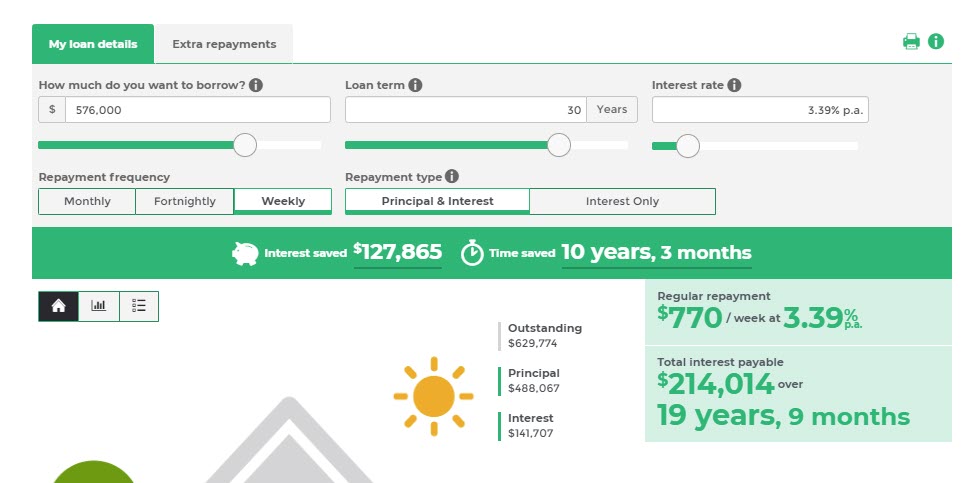
当时客人的房屋贷款共有57.6万,固定利率为5.69%,每周的固定还款额为$770。在30年的贷款还款期内,共需要支付62万的房贷利息。 这么一算,贷款才贷57万,房贷利息却要支付62万! 我们发现,这套房的市场价值已经从原先的62万增值到了71.4万。 也就是说,他的贷款比例由原先的92%减少到了80%,不再是高贷款比例,就能有更优惠的房贷利率和更多的银行可选择。 虽然这位客人在BNZ也能重新申请到不错的房贷利率,但是我们建议他refinance(转银行)去其他的银行,这样不仅能为客人拿到当时最优惠的贷款利息3.39%,还能申请到$5000的现金返还。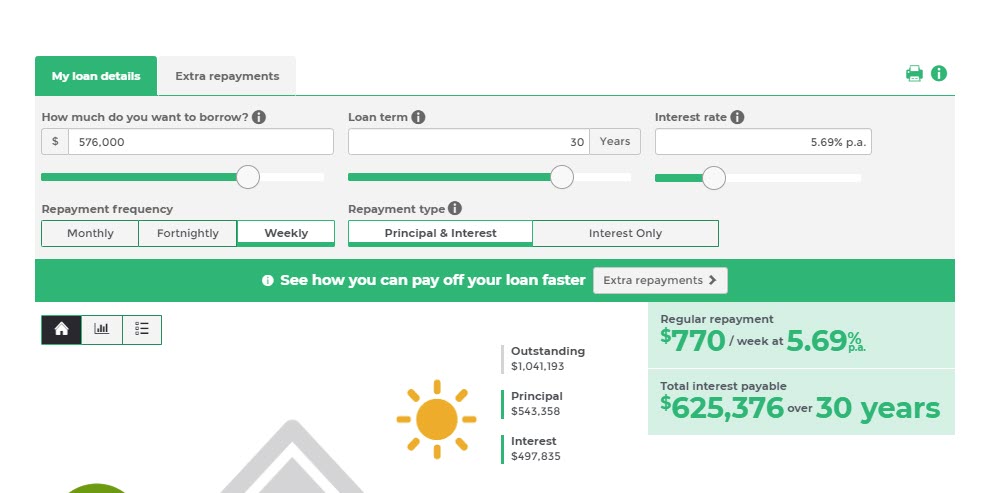
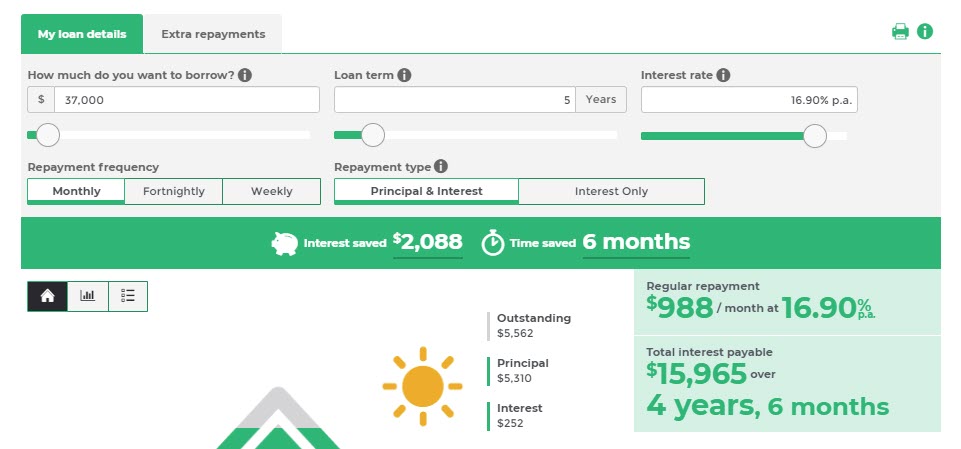
减少personal loan(个人贷款)的利率,同时优化贷款结构,贷款总利息也因此减少5千多
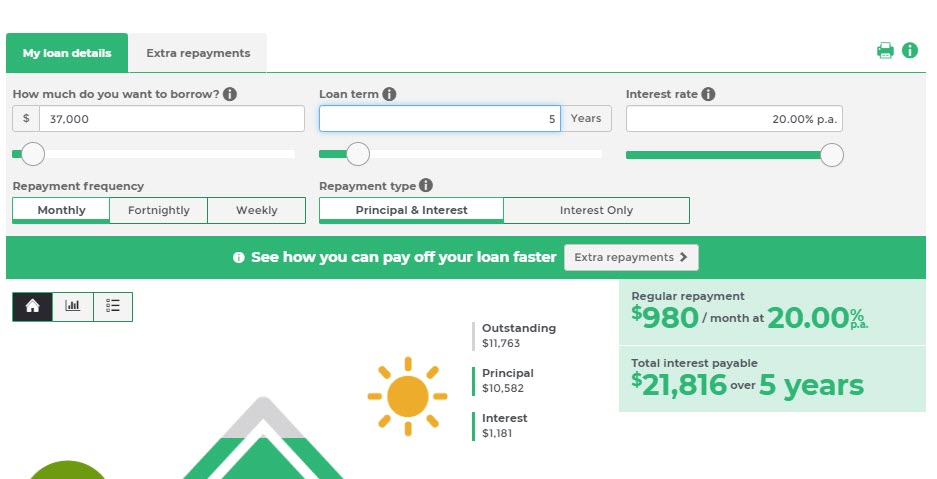
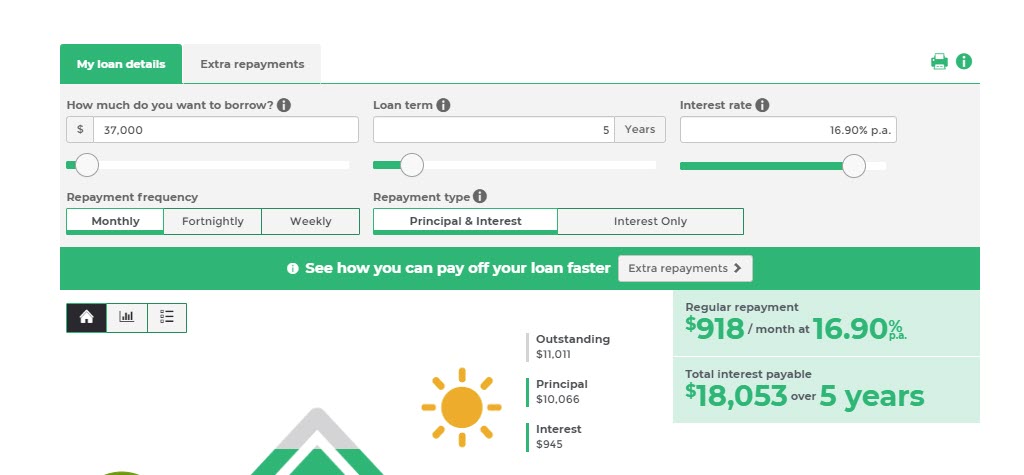
除了房屋贷款以外,我们还注意到他还有一笔个人贷款(personal loan),于是我们也主动为客人看了下这笔贷款。 他刚刚结婚,有很多开销,购置新房后,不得不借3万7的贷款用于购买家具。 这笔个人贷款的利息非常高(20%),每月还款额也很高($980)。好在他的收入不错,不会影响他的房贷。