

 在新西兰升级自住房,也就是把原有的自住房转为投资房时,如果不做出任何调整,而是直接去贷款买下一套房产,也许会导致每年在投资房上多交上千刀的税收。
通过制定巧妙的贷款结构,您不仅可以在投资房上避免多交税,还能保护财产、以更快的速度还完自住房的贷款,并且最大化您将来的贷款能力,以购买更多的投资房。这里将通过一个真实的案例来具体分析:
在新西兰升级自住房:自住房转投资房如何省税?快速还完房贷?
视频时间轴 1. 在新西兰升级自住房:自住房转投资房如何节省税收?- 00:57 2. 在新西兰自住房转投资房时,如何制定贷款结构?不仅避免在投资房上多交税,还能快速还完自住房贷款并且保护资产- 05:301. 在新西兰升级自住房:自住房转投资房如何节省税收?
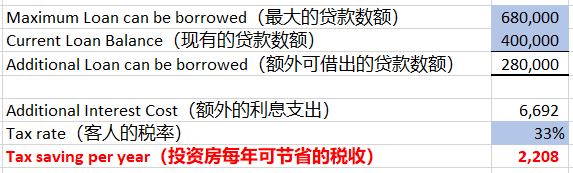
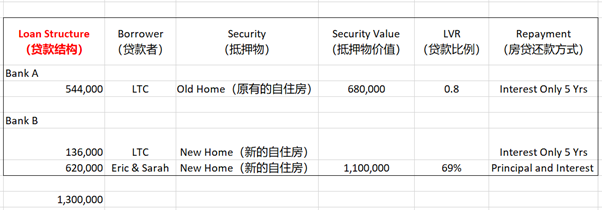
在这个案例中,Eric和Sarah(化名)是一对定居新西兰的年轻夫妇。Eric的职业与IT相关,年薪十万;其太太Sarah刚刚完成学业,目前在幼儿园做老师。在他们认识之前,Eric已经有了一套自住房,市场价值约为68万,贷款40万。现在他们二人决定再次购买一套房产作为新的自住房,把原有的房子转为投资房。他们目前看上了一套价值110万的房产,父母给了一笔钱再加上自己的存款,总共可以拿出20万的现金作为买房首付。 由此,Eric与Sarah夫妇找到我们,计划贷款90万来购买下一套房产。当我们初步计算了一下他们能贷出多少钱,发现要贷90万是完全可以的,但我们还发现了一些现有贷款结构方面所存在的问题: 客人现有的自住房(也就是未来的投资房)上的贷款比例较小,如果直接申请新的贷款来购买下一套房时,客人每年在投资房上会多交许多税,因为投资房上的所产生的房贷利息支出是可以与房屋的租金相抵消的,而目前可以相抵消的部分只有40万。由于这部分涉及到税务建议,所以我们建议客人先咨询专业的税务会计。 如果自住房直接转为投资房时,每年白白多交几千刀的税收! 在购买了新的房屋后,原有的自住房便转为投资房,而新的房屋作为自住房。假设新的投资房上每周能租到$540,按照目前2.39%的房贷利率来计算,投资房上每年的租金收入可达$28,080。 考虑到投资房上会产生一定的支出,包括房屋保险费($1,000)、物业管理费(自己管理房屋因此没有这部分费用)、地税和水费的固定部分($2,700)、以及房屋维护的费用($500),再将这部分投资房上的固定支出减去租金收入,则计算出投资房上每年的税前收入为$23,880。由于客人的收入较高,应缴的税率为33%,每年要为这$23,880的投资房收入交税。 贷款的额度要达到多少才能让它产生的利息与投资房的收入相抵消?这里计算了break-even的贷款数额,也就是说只要贷款达到这个数额,就可以让投资房上没有任何利润,这样就不用交税了。基于目前2.39%的房贷利率,break-even的贷款数额为$999,163,将近100万的贷款。而客人目前在原有自住房上的贷款只有40万,距离之前计算出的break-even的贷款数额还相差60万,每年因此白白多支付很多税收。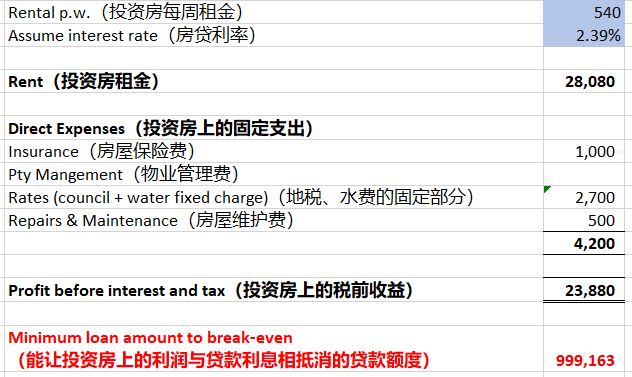
2. 在新西兰自住房转投资房时,如何制定贷款结构?不仅避免在投资房上多交税,还能快速还完自住房贷款并且保护资产
由于这其中涉及到税务的问题,我们因此建议客人Eric和Sarah先咨询专业的税务会计,为其制定节省投资房税收的最佳方案。具体来看: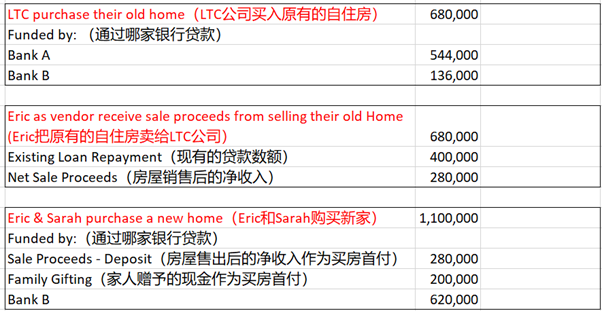
点击这里联系小宇信贷
也可长按扫描下方二维码联系我们 更多相关文章:
投资房方面的结构
新西兰自住房转投资房,如何避免多交上千刀的税?(案例分享)
新西兰自住房转投资房,如何保护资产和避免多交税?(专业会计)
声明:本文中的内容仅供一般情况之用。任何信息,意见,观点和建议,没有考虑个人的特定财务状况或目标,因此,不构成个性化的财务建议。因此,我们建议您在采取任何行动之前向您的贷款顾问寻求建议。
