

 自2020年5月1日起,新西兰储备银行正式宣布在接下来的12个月内,取消LVR买房贷款比例限制。首先很快回顾一下,什么是LVR呢?
LVR定义:LVR的全称是Loan to value ratio,是指银行发放的贷款数额相对于房子价值的百分比。比如,你买下100万的房子,贷款80万,那么你的LVR贷款比例为80%。
此次央行宣布取消银行对LVR贷款比例的限制,但并非意味着在新西兰贷款买房不受到LVR的限制了。
现在有个好消息 —— 已有三家新西兰银行(ANZ, ASB, Kiwibank)将投资房贷款的LVR放宽至80%。
这意味着,如果你接下来计划购买投资房,买房首付由原先的30%降低至20%。(这里买房贷款的首付包括:手头上的现金和已有房产的equity(净值))
很多新西兰的房地产投资者因为没有足够的买房首付,而无法再购置下一套房产,但现在机会就在眼前了,这部分投资者很有可能会因为LVR的放宽而实现目标。
另一方面,目前LVR放宽的政策将会在2021年5月1号后重新review,那么届时LVR很有可能会恢复到之前70%。房产投资者如何才能规避这个变化所带来的影响呢?
在今天的小宇频道里,小宇通过一个案例,来谈谈投资房LVR放宽的另一个好处——最大化并且锁定现有房产的equity。因为我们无法预测在明年5月1日后,投资房贷款的LVR是否会收紧,所以现在正是个好时机,通过review现有的贷款,才能锁定现有房产的equity,让你购买下一套投资房时能贷出更多。
新西兰投资房LVR贷款比例已放宽至80%
视频时间轴 1. 新西兰投资房LVR贷款比例由70%上升至80%,如何锁定机会,通过最大化现有equity,下一套投资房能贷出更多 – 02:45 2. 如何锁定现有房产上还没用完的equity呢? – 04:241. 新西兰投资房LVR贷款比例由70%上升至80%,如何锁定机会,通过最大化现有equity,下一套投资房能贷出更多
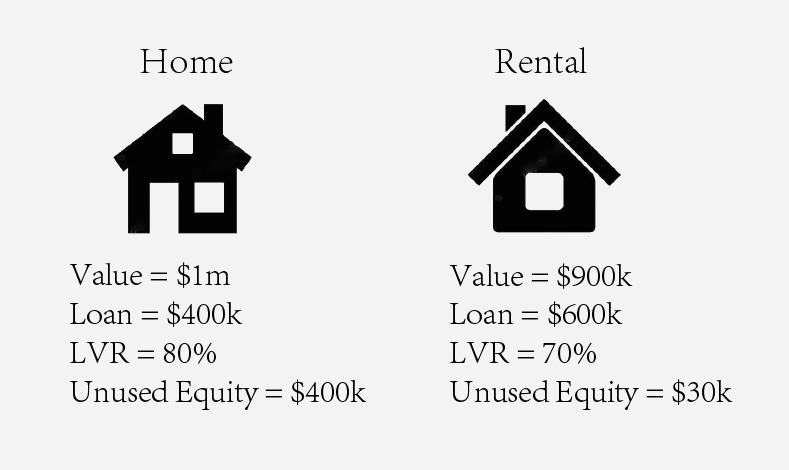
案例中,这位客人分别拥有一套自住房和一套投资房。| 市场价值 | 贷款数额 | LVR(贷款比例) | |
| 自住房 | 100万 | 40万 | 80% |
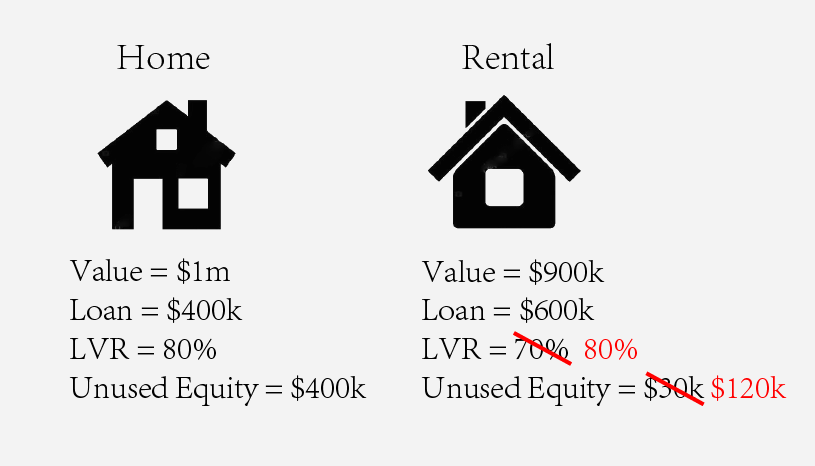
| 投资房 | 90万 | 60万 | 70%上升至80% |
2. 如何锁定现有房产上还没用完的equity呢?
但如果在明年的5月1号后,投资房的贷款比例又收紧至70%,上文中提到的买房预算增加的30万则不复存在。趁着局势有所变化前,怎么做才能立马锁定上这部分没利用起的equity呢?假设1:如果现有的自住房和投资房分别抵押给不同的银行
通过将投资房top up至80%的LVR,那么这12万(90万 x 80% 再减去60万)可用于偿还自住房上的贷款,自住房的贷款则减少至28万(40万减去12万)。 这样一来,所有的equity都保留在自住房上。哪怕之后投资房的LVR贷款比例限制恢复到了之前的70%,这也不会影响到自住房上的贷款,并且对于投资房贷款所在的银行,只要你能正常还贷,银行更不会要求把现有投资房贷款恢复至70%。假设2:如果现有的自住房和投资房都抵押给了同一家银行
首先,小宇建议你把自住房和投资房的贷款分散在不同的银行。 因为如果投资房和自住房的贷款都在同一家银行,万一之后投资房的LVR贷款比例由现在的80%恢复到了之前的70%,那么之前计算出的多增加的买房预算也就泡汤了。 至于是将投资房的贷款转走,还是自住房的贷款转走?小宇作为专业负责的贷款经纪,可以根据你的个人情况,为你量身定做最适合你的方案。因为这其中涉及到许多需要考量的因素,包括:哪笔贷款先到期?有没有贷款还没有待满三到四年(银行现金返还的条款)?哪家银行适合自住房?哪家银行更适合投资房?等等。 当把两套房的贷款分开在不同银行后,再像之前所说的,从投资房上top up出80%,并且最大程度上保留自住房上的equity。计划购买投资房?
联系小宇信贷,趁早review现有房贷 现在距离明年的5月1号还有10个月的时间,虽不能预测出届时LVR会如何变化,但如果你有购买投资房的打算,建议你尽快联系我们,最大化并且锁定现有房产的equity —— 尽早review现有贷款,这样才能留出足够的时间,比如:等待现有的贷款固定期限到期,银行现金返还的条款时间到期,以避免产生额外的费用 点击这里联系小宇信贷 也可长按扫描下方二维码联系我们 其他相关博客
投资房LVR贷款比例即将下调回70%!抓紧最后3周多买房
新西兰取消LVR贷款比例限制,买房贷款一定能贷出更多?
新西兰自住房转投资房,如何保护资产和避免多交税?
多个房产抵押给同一家银行,有什么风险?
声明:本文中的内容仅供一般情况之用。任何信息,意见,观点和建议,没有考虑个人的特定财务状况或目标,因此,不构成个性化的财务建议。因此,我们建议您在采取任何行动之前向您的贷款顾问寻求建议。
